Uno de los aspectos que ha generado controversia en la discusión presupuestaria actualmente en curso se refiere a las holguras fiscales, ya que la oposición estaría acusando al gobierno de que éstas han mostrado una sistemática reducción, lo que dejaría al gobierno entrante con muy pocas posibilidades de realizar nuevos programas de gobierno. Antes de analizar la veracidad de esta información, es útil explicar cómo se definen y se obtienen numéricamente estas holguras.
Definición:
La holgura fiscal corresponde a la diferencia entre el nivel de gastos compatibles con la meta estructural y el nivel de gastos ya comprometidos por leyes aprobadas, con sus correspondientes reajustes.
Viendo lo anterior con más detalle, la Ley de Responsabilidad Fiscal define que el nivel de gasto del gobierno central debe corresponder a la diferencia entre los ingresos estructurales y la meta de superávit estructural definida. Para clarificar, si la meta es un equilibrio estructural (que es la meta definida en 2008), los gastos permitidos corresponden a los ingresos estructurales.
Estos últimos se obtienen a partir de la metodología de BCA (balance cíclicamente ajustado) que toma como insumos centrales el precio del cobre de tendencia y el crecimiento de tendencia del PIB, ambos datos obtenidos de las respuestas entregadas por comités de expertos independientes.
Holguras Fiscales de últimos gobiernos
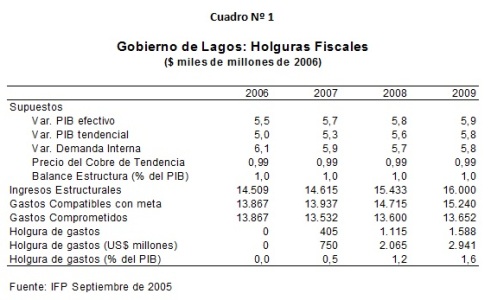
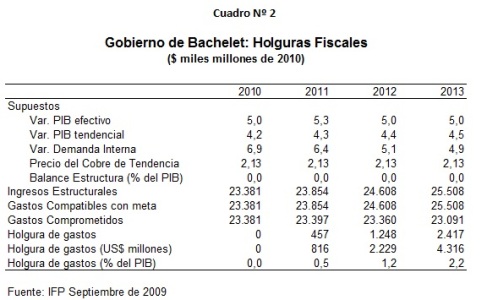
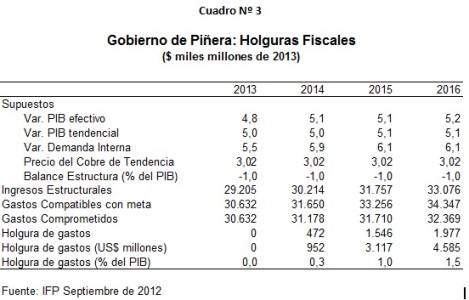
Los siguientes cuadros muestran las holguras calculadas en el último año del gobierno de Lagos (2005, Ley de Presupuestos 2006), último año de Bachelet (2009, Ley de Presupuestos 2010), y tercer año de gobierno de Piñera (2012, Ley de Presupuestos 2013)
Sin embargo, de acuerdo a lo postulado por el Informe de la Comisión Corbo las holguras fiscales estimadas por la Dirección de Presupuestos ese año presentaban errores de cálculo, siendo el principal la utilización de una brecha de PIB que no correspondía a la obtenida de las estimaciones del Comité de Expertos ese año. En forma textual, el informe de la Comisión Corbo plantea lo siguiente:
“Cabe mencionar otra modificación de distinta naturaleza que las anteriores. Durante la preparación de la Ley de Presupuestos para 2010, en los supuestos para el cálculo del balance estructural, se utilizó una brecha de producto que no consideró la actualización del PIB potencial para el año 2009, determinada por el comité de expertos en agosto de ese año, sino que la tasa de crecimiento de esa variable, derivada de las proyecciones de dicho Comité para el año 2010. Ello implicó sobrestimar el nivel del PIB potencial y, luego, subestimar el déficit estructural proyectado para el año 2010, lo que si bien permitió tener una política más contracíclica, introdujo un cambio arbitrario que planteó dudas sobre la metodología utilizada.”
La corrección de este error reduce las brechas anteriores en forma significativa, en de 0.6% del PIB para los años comprendidos entre 2010 y 2013. Otras correcciones planteadas por la Comisión también reducen las holguras estimadas por ese gobierno, aunque en un grado menor, cerca de un 0.2% del PIB cada año.
Se puede ver que efectivamente las holguras que está dejando este gobierno no son significativamente distintas de los dos gobiernos anteriores, hechas las correcciones mostradas en el párrafo anterior. Es más, en el cálculo realizado este año se consideró como gastos comprometidos para el período un reajuste real de remuneraciones del sector público similar al promedio histórico, mientras que los cálculos de los cuadros 1 y 2 suponen como supuesto un nivel de remuneraciones reales estables. Esto significa que el cálculo para e período 2013 – 2016 es más realista que los anteriores.