

En días recientes, la Dirección de Presupuestos (DIPRES) presentó la “Evaluación de la Gestión Financiera del Sector Público en 2013 y la Actualización de Proyecciones para 2014”. El estudio muestra en forma clara un deterioro de la posición fiscal durante este año, explicada no sólo por el componente cíclico producido por el menor crecimiento, sino también por elementos estructurales.
SITUACIÓN FISCAL EN 2013
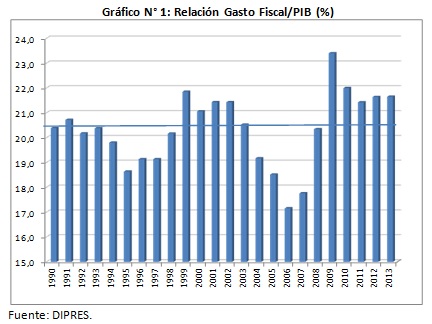
El análisis muestra que el resultado fiscal de 2013 resultó mejor a lo proyectado en la discusión de la Ley de Presupuestos 2014. La mejoría se explicó tanto por mayores ingresos como por sub-ejecución del gasto. No obstante, los ingresos generados por traspasos de CODELCO resultaron finalmente inferiores a lo proyectado, en una tendencia que parece hacerse habitual. Finalmente, el año 2013 terminó con un déficit efectivo de 0,6% del PIB y estructural de 0,5% del PIB, ambas cifras por debajo de lo estimado en septiembre pasado, de 1% del PIB. En definitiva, el gobierno anterior logró reducir el déficit estructural en 2,5 puntos del PIB, aunque no se eliminó totalmente el fuerte impulso fiscal introducido en 2008 y 2009. Recordemos que entre 2007 y 2009, la relación gasto/PIB subió de 17,8% a 23,4%, cayendo a un 21,6% del PIB en 2013. El siguiente gráfico muestra la relación Gasto del Gobierno Central/PIB para el período 1990-2013:
Por otra parte, la actualización de proyecciones fiscales para el año en curso muestra un deterioro bastante significativo, tanto por menores ingresos como también por mayores gastos respecto a lo presupuestado, generándose también un empeoramiento del resultado estructural. Analizaremos por separado estos aspectos.
ESTIMACIÓN DE INGRESOS FISCALES
La disminución de ingresos proviene principalmente de la menor recaudación de impuestos, producto de la desaceleración de la actividad económica. La estimación para el crecimiento del PIB de la DIPRES se redujo de 4,9% en septiembre a 3,2% actual, y podría tener aún un sesgo optimista[i]. Más marcada aún es la caída en la estimación para la demanda interna, cuya expansión caería de 5,4% a 1,8%, lo que impacta fuertemente la recaudación de IVA. De acuerdo al documento, ésta caería en US$ 700 millones respecto a lo presupuestado. También cae en forma muy significativa la recaudación de impuesto a la renta no minera (a pesar de que parte de ésta se ve positivamente afectada por una mayor tasa de Primera Categoría), en US$ 955 millones, lo que se explicaría por una operación renta bajo las expectativas iniciales. Estas cifras confirman en forma muy clara un aspecto que hemos señalado en reiteradas oportunidades: la mejor reforma tributaria es, sin lugar a dudas, el crecimiento económico.
SIGA LEYENDO EL TEMA PÚBLICO COMPLETO EN PG 3
[i] Esta proyección supone un crecimiento de 3,8% en el segundo semestre del año.


